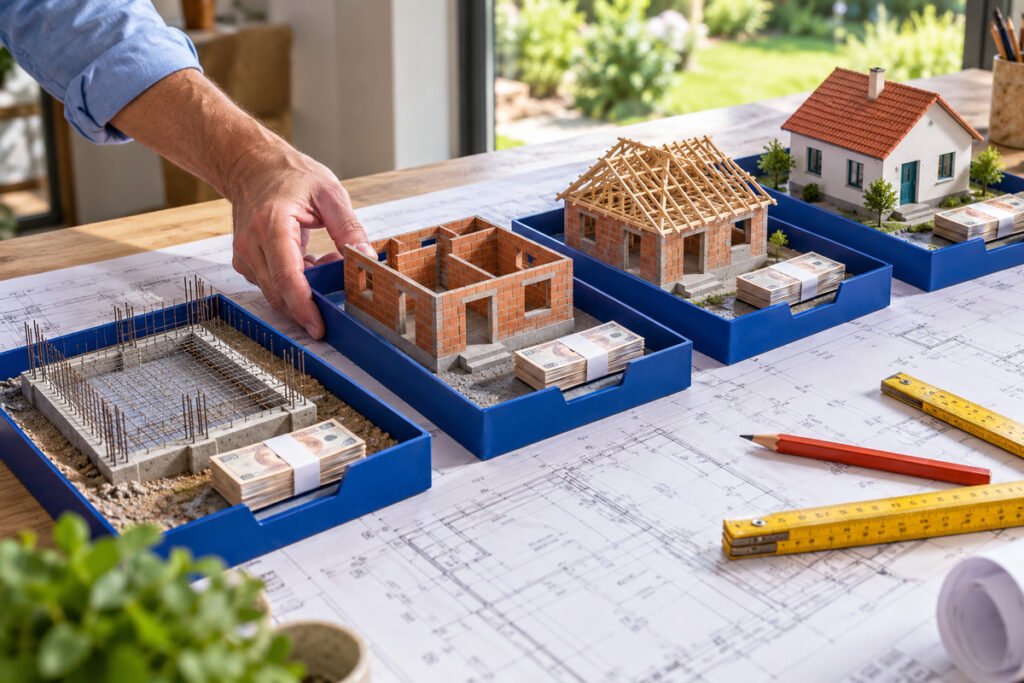
Ziua în care semnezi un credit pentru construcția casei trece, de obicei, fără nicio mișcare spectaculoasă în cont. Banca ți-a aprobat o sumă mare, dar o vei primi bucată cu bucată, pe măsură ce casa iese din pământ. Fiecare bucată se câștigă pe șantier, cu acte de plată și cu vizita unui evaluator.
La un credit ipotecar pentru construcția unei case, banca eliberează banii pe tranșe, după un plan de finanțare fixat la semnare pe baza devizului și a valorii garanției. Înainte de fiecare tranșă nouă, verifică dacă terenul și lucrările deja făcute acoperă suma trasă și dacă ai dovedit cum ai cheltuit tranșa anterioară.
Ce este o tranșă și cine îi stabilește mărimea
Tranșa este o parte din suma aprobată, pe care banca o virează după ce sunt îndeplinite condițiile din contract pentru etapa respectivă. Numărul și valoarea tranșelor sunt trecute într-un plan de finanțare, adică un calendar al plăților legat de stadiile lucrării, pe care banca îl stabilește înainte de semnare.
Mecanismul e mai vechi decât pare. Legea nr. 190/1999 privind creditul ipotecar pentru investiții imobiliare prevede că suma creditului poate fi pusă la dispoziție eșalonat ori integral. Pentru lucrările în regie proprie, adică cele conduse de proprietar cu meșteri plătiți direct, fără o firmă care să răspundă de tot, aceeași lege cere ca banii să fie eliberați după un plan de finanțare stabilit prin contract.
Detaliile le scrie fiecare bancă. UniCredit Bank, care își publică pe larg condițiile pentru creditul de construcție, eliberează banii în minimum două tranșe, cu număr și valori fixate într-un plan de finanțare estimativ. Planul îl întocmește banca, pornind de la valoarea garanției și de la ritmul lucrărilor.
Cere planul de finanțare în scris înainte de semnare și pune-l lângă graficul constructorului, etapă cu etapă. Dacă banca a prevăzut patru tranșe, iar constructorul cere plata în șase etape, două dintre plăți vor trebui acoperite din economii până sosește tranșa potrivită.
Cum decide banca dacă îți dă următoarea tranșă?
Banca verifică, înainte de fiecare tranșă nouă, dacă garanția acoperă în continuare suma trasă și dacă ai dovedit cum ai cheltuit banii primiți anterior. UniCredit numește explicit, în materialele pentru clienți, respectarea gradului de acoperire cu garanții și prezentarea actelor doveditoare pentru tranșa anterioară, inclusiv pentru aportul propriu, adică partea din cost acoperită din banii tăi.
Gradul de acoperire cu garanții este raportul dintre valoarea bunurilor ipotecate (terenul și ce s-a construit pe el) și suma pe care ai tras-o deja. Plafonul general îl dă Regulamentul Băncii Naționale a României nr. 17/2012 privind unele condiții de creditare, potrivit căruia un credit pentru investiții imobiliare în lei nu poate depăși 85% din valoarea garanției ipotecare, prag aplicabil celor care declară că nu dețin o locuință. În condițiile UniCredit pentru creditul de construcție, limita scade la 75% pentru cine are deja o locuință.
Din regula gradului de acoperire se vede de ce prima tranșă poate ieși modestă. La început, garanția băncii e doar terenul, iar casa există numai în proiect. Să zicem, cu cifre ipotetice, că terenul e evaluat la 150.000 de lei, iar creditul aprobat pentru casă e de 500.000 de lei. În prima lună, banca are în spate doar valoarea terenului, iar sumele mari se deblochează pe măsură ce fundația și pereții devin valoare constatată de evaluator.
Actele sunt a doua condiție. Începând cu a doua tranșă, UniCredit cere justificarea tranșei anterioare și acceptă ca dovadă documentele de plată sau un raport de constatare a stadiului lucrărilor. Banii dați meșterilor fără acte rămân, practic, nejustificați, chiar dacă zidul se vede din stradă.
Nota de constatare și prețul fiecărei verificări
Nota de constatare este documentul în care evaluatorul confirmă, după o vizită pe șantier, ce s-a executat și cât valorează lucrarea în acel moment. În lista de comisioane UniCredit valabilă din 1 octombrie 2026, costul estimat al unei evaluări este de 1.500 de lei, iar al unei note de constatare de 400 de lei. Pagina produsului detaliază calculul cu o evaluare inițială și una finală, la terminarea casei, de câte 1.500 de lei, plus cel mult trei note, începând cu a doua tranșă.
Socoteala e simplă și se face înainte de semnare. Un credit tras în patru tranșe adună evaluarea inițială, trei note și evaluarea finală, adică 4.200 de lei numai pentru verificări, la tarifele UniCredit. Întreabă din start câte note de constatare sunt obligatorii în planul tău, pentru că fiecare vizită se plătește separat.
Prima tranșă pornește de la cartea funciară
Prima tranșă dintr-un credit de construcție se trage, de regulă, după ce ipoteca băncii apare în cartea funciară a terenului, registrul public în care sunt trecute proprietatea și sarcinile unui imobil. Legea nr. 190/1999 permite ca ipoteca pe o construcție viitoare să fie intabulată, adică înscrisă definitiv, dacă autorizația de construire a fost notată înainte în cartea funciară. Notarea este înscrierea unui act sau a unui fapt în registru, ca să-l poată afla oricine îl consultă.
Ordinea se vede limpede în pașii publicați de UniCredit pentru clienții care construiesc. La notar mergi cu un extras de carte funciară valabil 10 zile lucrătoare, din care reiese autorizația de construire. Creditul devine utilizabil după ce banca primește contractele semnate și extrasul care arată ipoteca înscrisă în favoarea ei.
Pentru buget, asta înseamnă un interval de formalități între notar și primii bani, pe care nu îl controlezi tu. Eu n-aș programa turnarea fundației a doua zi după semnare și n-aș da avans constructorului înainte să văd ipoteca înscrisă. Pașii de dinaintea băncii, cu verificarea terenului și obținerea autorizației, sunt tratați de SpinMag.org, revistă online generalistă în limba română, în articolele sale despre construcția casei.
Banii vin înaintea etapei sau după ea?
Banii pentru o etapă pot veni înaintea ei sau după ea, în funcție de felul în care e scris planul de finanțare. Formula des repetată, că banca plătește doar după ce vede etapa terminată, simplifică lucrurile. La UniCredit, o tranșă nouă se eliberează după ce justifici cheltuirea celei anterioare și după ce gradul de acoperire e respectat, ceea ce poate însemna că banii pentru faza următoare sosesc înaintea ei.
Limita reală rămâne garanția. Cât timp pe teren nu există destulă valoare construită, banca nu poate avansa mult, așa că primele faze, cu fundația și structura, cad adesea pe aportul tău sau pe un constructor dispus să aștepte.
Am aici o rezervă față de felul în care e prezentat de obicei acest credit, ca o finanțare care te scutește de bani proprii pe parcurs. Tranșele urmăresc valoarea creată pe teren, iar nevoia ta de bani lichizi rămâne o problemă separată. Eu aș păstra deoparte echivalentul unei faze întregi de lucru, ca șantierul să nu stea în așteptarea unei vizite sau a unei semnături.
Calendarul are și un capăt. Tot la UniCredit, tranșele se pot trage pe toată durata de valabilitate a autorizației de construire. Potrivit articolului 309 din Legea nr. 169/2026 privind Codul amenajării teritoriului, urbanismului și construcțiilor, în vigoare din 25 august 2026, autorizația are o valabilitate de trei ani, iar durata de execuție se poate prelungi o singură dată, cu cel mult 12 luni.
Ce se întâmplă când se scumpesc materialele între două tranșe?
Scumpirile apărute între două tranșe nu măresc automat creditul, pentru că suma aprobată rămâne cea din contract, calculată pe devizul de la început. Devizul este lista detaliată a costurilor casei, iar la UniCredit trebuie să cuprindă materialele, cu cantități și prețuri, plus costul muncii și al utilajelor închiriate.
Presiunea pe prețuri apare și în statisticile oficiale. În ancheta de conjunctură publicată de Institutul Național de Statistică pe 28 septembrie 2026, managerii din construcții estimau pentru septembrie-noiembrie un sold conjunctural de +33% la prețurile lucrărilor. Soldul conjunctural este diferența dintre procentul celor care se așteaptă la creșteri și al celor care se așteaptă la scăderi, deci arată direcția anticipată, fără să măsoare cât cresc prețurile.
Dacă devizul crește atât de mult încât ai nevoie de bani în plus, intri într-o nouă analiză. Regulamentul BNR nr. 17/2012 permite majorarea valorii totale a unui credit acordat numai după o nouă evaluare a capacității clientului de rambursare. Venitul și gradul de îndatorare, adică partea din venitul net care pleacă pe rate, se verifică din nou.
Eu aș negocia cu constructorul un preț ferm pe etapele mari. Unde contractul permite, aș folosi primele tranșe pentru materialele structurii, ca oțelul și betonul să fie plătite cât timp prețurile din deviz mai sunt valabile.
DAE din ofertă și costul real al unui credit de construcție
DAE din oferta unui credit de construcție presupune, cel puțin la UniCredit, că tragi toți banii la semnare și ai casa deja terminată. DAE, dobânda anuală efectivă, adună dobânda și costurile obligatorii ale creditului într-un singur procent, ca să poți compara oferte. Ipoteza tragerii integrale e scrisă explicit în lista de comisioane UniCredit, în nota despre calculul DAE și al valorii totale plătibile.
Costul real se abate de la această cifră în ambele sensuri. Pe durata construcției plătești dobândă doar pentru sumele deja trase, deci mai puțin decât la un credit tras integral. Dacă stai în chirie cât durează șantierul, plătești însă în paralel chiria și rata, cheltuială pe care nicio DAE nu o include. Evaluările și notele de constatare intră, la UniCredit, în calculul DAE.
Graficul de rambursare, adică tabelul cu ratele viitoare, se schimbă după fiecare tragere. UniCredit trimite automat pe e-mail graficul nou după fiecare tranșă. Păstrează-le pe toate, ca să vezi cum crește rata odată cu soldul, adică suma pe care o datorezi. Pentru comparația dintre bănci, cere fiecăreia o simulare pe calendarul tău de tranșe, cu toate verificările incluse.
Finalul creditului și cheltuielile rămase în afara devizului
Finalul unui credit de construcție cere un set de documente care dovedesc că locuința e terminată și intrată în cartea funciară. La UniCredit, pachetul de final cuprinde procesul-verbal de recepție, certificatul de performanță energetică, certificatul de atestare a edificării, dosarul cadastral actualizat și raportul de evaluare final. Recepția la terminarea lucrărilor este verificarea în care o comisie constată că lucrarea corespunde autorizației și proiectului. Certificatul de atestare a edificării este actul prin care autoritatea locală care a emis autorizația confirmă că locuința a fost ridicată conform acesteia.
O parte din cheltuielile de final nici nu apar în devizul casei. Branșamentele, adică legăturile locuinței la rețelele publice, se contractează de obicei separat, cu operatorii acestor rețele, iar drumul de acces poate cere lucrări și acorduri care nu țin de constructor. Pentru partea asta, un punct de plecare bun este materialul despre utilități și acces la teren pentru casă nouă, pe SpinMag.org.
Eu aș trece aceste costuri în bugetul propriu de la început, separat de deviz. Raportul final estimează valoarea de piață a casei, iar o locuință fără branșamente sau fără drum de acces se vinde mai greu, ceea ce poate trage în jos valoarea luată în calcul de bancă. Tot înainte de semnare, verifică dacă ultima tranșă e legată în contract de un anumit grad de finalizare a casei.
Ultimul document de urmărit e extrasul de carte funciară de la final. În el, ipoteca de rang întâi a băncii trebuie să apară extinsă și asupra construcției, iar din acel moment creditul tău funcționează ca orice credit ipotecar pentru o casă gata construită.
Întrebări frecvente
Poate banca să plătească direct constructorul?
Banca poate vira tranșele direct în contul firmei de construcții, iar la UniCredit aceasta este calea folosită când lucrezi cu o firmă specializată. În regie proprie, banii pot merge la furnizorul de materiale sau în contul tău. Plata directă către constructor ușurează justificarea, pentru că factura și transferul bancar se potrivesc de la sine.
Ce asigurare cere banca pe durata construcției?
Legea nr. 190/1999 îi permite băncii să ceară, la creditele pentru construcție, o asigurare pentru riscul nefinalizării investiției, cu drepturile cesionate în favoarea ei. Asigurarea locuinței, inclusiv polița obligatorie împotriva dezastrelor naturale (PAD), se cere la UniCredit abia la finalizarea construcției. Cerințele diferă între bănci, iar lista exactă apare în oferta scrisă.
Ce se întâmplă cu banii aprobați pe care nu îi trag?
Rata unui credit de construcție se calculează pe suma trasă efectiv, așa că partea netrasă nu îți mărește datoria. Dreptul de a o trage are însă un termen, legat la UniCredit de valabilitatea autorizației de construire. Verifică în contract dacă există vreun comision pentru suma neutilizată și ce se întâmplă cu ea când expiră perioada de tragere.
Pot schimba constructorul în timpul creditului?
Schimbarea constructorului e posibilă, dar banca trebuie anunțată, pentru că la lucrul cu o firmă contractul de construire face parte din dosarul aprobat. Noua firmă ar trebui să lucreze pe aceleași etape și în același deviz, altfel tranșele următoare pot fi amânate până la o reanalizare. Cere acordul băncii în scris înainte să plătești primul avans noului constructor.
Ce se întâmplă dacă evaluatorul constată mai puțină lucrare decât am plătit?
Nota de constatare reflectă ce vede evaluatorul pe teren în ziua vizitei, iar gradul de acoperire se raportează la valoarea constatată. Avansurile plătite pentru lucrări încă neexecutate rămân, până la vizita următoare, neacoperite de garanție, iar tranșa poate fi redusă sau amânată. Cheamă evaluatorul abia după ce etapa e vizibil încheiată.
Pot folosi banii din tranșe pentru mobilă sau electrocasnice?
Tranșele unui credit de construcție se justifică pe devizul aprobat, care acoperă materialele și munca pentru ridicarea casei. Mobilierul și electrocasnicele nu intră de obicei în acest deviz, așa că facturile lor sunt greu de folosit ca dovadă. Pentru amenajare, unele bănci au credite separate, cu reguli proprii de justificare.